
 Jens Hohnwald
122 Prozent. So stark ist der deutsche M&A-Transaktionswert laut dem neuen Report von BCG in den ersten sieben Monaten gestiegen, mehr als doppelt so stark wie in Europa (57 %).
Und wer treibt den Aufschwung? Rund zwei Drittel des Werts entfallen auf Private Equity. Meine These: Dahinter steckt weniger Mut als Druck. Die Fonds müssen investieren und verkaufen, und die deutsche Industrie liefert die Gelegenheiten. Mehr dazu in unserem Editorial.
Die Deals dieser Woche passen ins Bild. Die Hälfte der 14 Transaktionen in unserem Tracker geht auf Private Equity zurück, etwa der Kauf von Steinmüller Engineering durch Mutares. Die ganz großen Zahlen liegen dagegen noch bei den Konzernen auf dem Tisch:
- BASF hat Evonik laut Handelsblatt eine Übernahme im Wert von rund 10 Mrd. Euro vorgeschlagen. Evonik lehnt vorerst ab, eine Schlüsselrolle kommt der RAG-Stiftung zu.
- RHI Magnesita hat für den britischen Konkurrenten Vesuvius 549 Pence je Aktie vorgeschlagen, zusammen rund 1,37 Mrd. Pfund.
- UniCredit will laut Financial Times bis Ende Februar die Kontrolle über die Commerzbank übernehmen, an der die Italiener bereits knapp 50 % halten.
Vielen Dank fürs Lesen. Wenn Sie Interesse an einer Zusammenarbeit bei Ihrem nächsten M&A-Deal haben, freue ich mich über eine Kontaktaufnahme über LinkedIn.

Wurden Sie schon einmal von einer VDR-Rechnung überrascht?
Ein M&A-Berater erhielt kürzlich von seinem Anbieter für virtuelle Datenräume eine Rechnung über 90.000 Euro, fast das Vierfache des ursprünglichen Angebots. Wir vermuten: Er ist damit nicht allein.
Mit unserer Umfrage unter Dealmakern der M&A Community wollen wir herausfinden, wie verbreitet versteckte VDR-Kosten wirklich sind. Als Dankeschön nehmen alle Teilnehmenden an der Verlosung eines Amazon-Gutscheins im Wert von 150 US-Dollar teil. Alle Antworten bleiben vertraulich.
Wochenrückblick | 01-10-26
14 Transaktionen haben wir diese Woche im DACH-Raum erfasst, zehn mit deutschem und vier mit Schweizer Bezug. Am aktivsten war die Industrie: Fünf Deals betrafen Hersteller und Dienstleister, von Lacken über Gips und Holz bis zu Kühlverpackungen. Gesundheit und Energie folgen mit je drei Transaktionen.
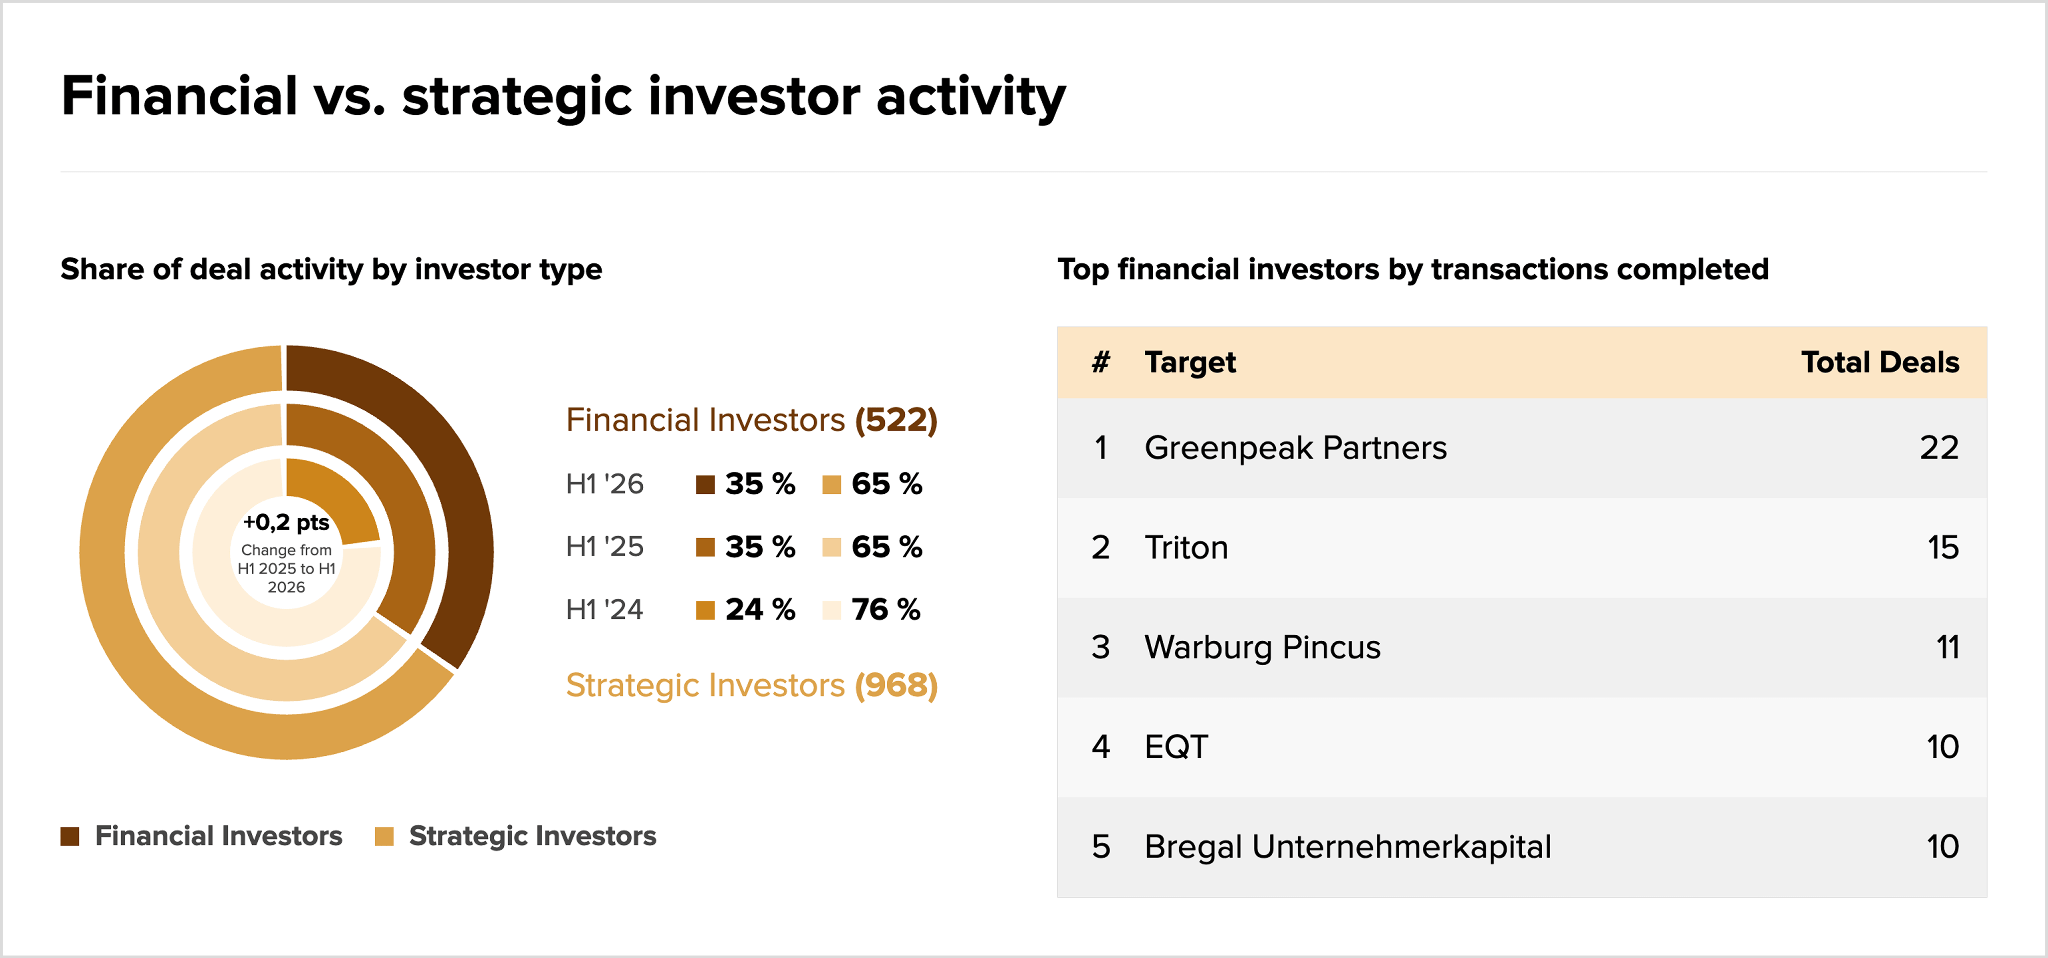
Finanzinvestoren stehen hinter jedem zweiten Deal. Mutares, DBAG, Bridgepoint, Attestor und BIP Capital investieren direkt, CirQono (DPE) und eutecma (Great Point Partners) kaufen als Portfoliounternehmen zu. Für eine einzelne Woche ist das wenig aussagekräftig, liegt aber klar über den 35 %, die Oaklins für das erste Halbjahr zählt.
Konzerne und Staat ziehen sich zurück. Mutares übernimmt Steinmüller Engineering vom japanischen IHI-Konzern, und die Outdoor Life Group verkauft das Sägewerk Holz Centrum Regensburg. Bei Condor übernimmt Attestor die restlichen 49 % von Bund und Land Hessen.
Gesundheit bleibt gefragt. Bridgepoint kauft die Pferdeklinik-Gruppe Altano von Ufenau. Affidea setzt mit ZIO seine Zukäufe in der Schweiz fort, und BIP steigt beim Dortmunder Alltagshilfe-Anbieter WMD ein.
Fünf Käufer aus der Region gehen über die Grenze. Knauf will den saudischen Gipsplattenhersteller UMI komplett übernehmen, eutecma kauft in Nordamerika zu, die MET Group in Griechenland, Berlac in Italien und HUBER+SUHNER in Großbritannien.
Private Equity treibt Deutschlands M&A-Erholung
Deutschland erlebt ein besseres M&A-Jahr, als die meisten erwartet hatten.
Laut dem 2026 M&A Report von BCG, erschienen vergangene Woche, stieg der deutsche Transaktionswert in den ersten sieben Monaten um rund 122 %. Europa legte um 57 % zu, weltweit waren es 19 %. Und der Aufschwung ist nicht nur eine Frage der Größe: Die Zahl der Deals stieg um etwa 4 %, während sie in Europa um rund 14 % und weltweit um rund 16 % sank.
Wer treibt das an? Zunehmend Finanzinvestoren.
- Rund zwei Drittel des deutschen Transaktionswerts entfielen auf Private Equity (BCG)
- Rund 37 % der Deals gehen auf PE zurück. Das liegt nah an der Oaklins-Zählung: 522 PE-Deals im ersten Halbjahr (+15,7 %), ein stabiler Anteil von 35 %
- Paradebeispiel: Lone Stars Kauf von Continentals ContiTech für rund 4,9 Mrd. $
Spannender ist, wo sie kaufen. Laut Oaklins entfielen im Bereich Industrial Machinery & Components 47,4 % der Deals auf Finanzinvestoren, nach 37,1 % im Vorjahr. Genau dort sind Strategen am vorsichtigsten geworden: hohe Energiekosten, schwache Nachfrage, Insolvenzen auf Zehnjahreshoch.
Meine Einschätzung: Das ist kein Mut. Das ist Druck.
Sponsoren halten über 33.500 unverkaufte Portfoliounternehmen (PitchBook, via BCG). In Europa ist die mediane Haltedauer auf 5,8 Jahre gestiegen, rund ein Drittel der Assets wird seit mehr als sieben Jahren gehalten. Die Fonds müssen investieren und exiten. In der deutschen Industrie trifft dieser Druck auf Gelegenheiten: energieintensive Targets mit Abschlag, viele Carve-out-Kandidaten.
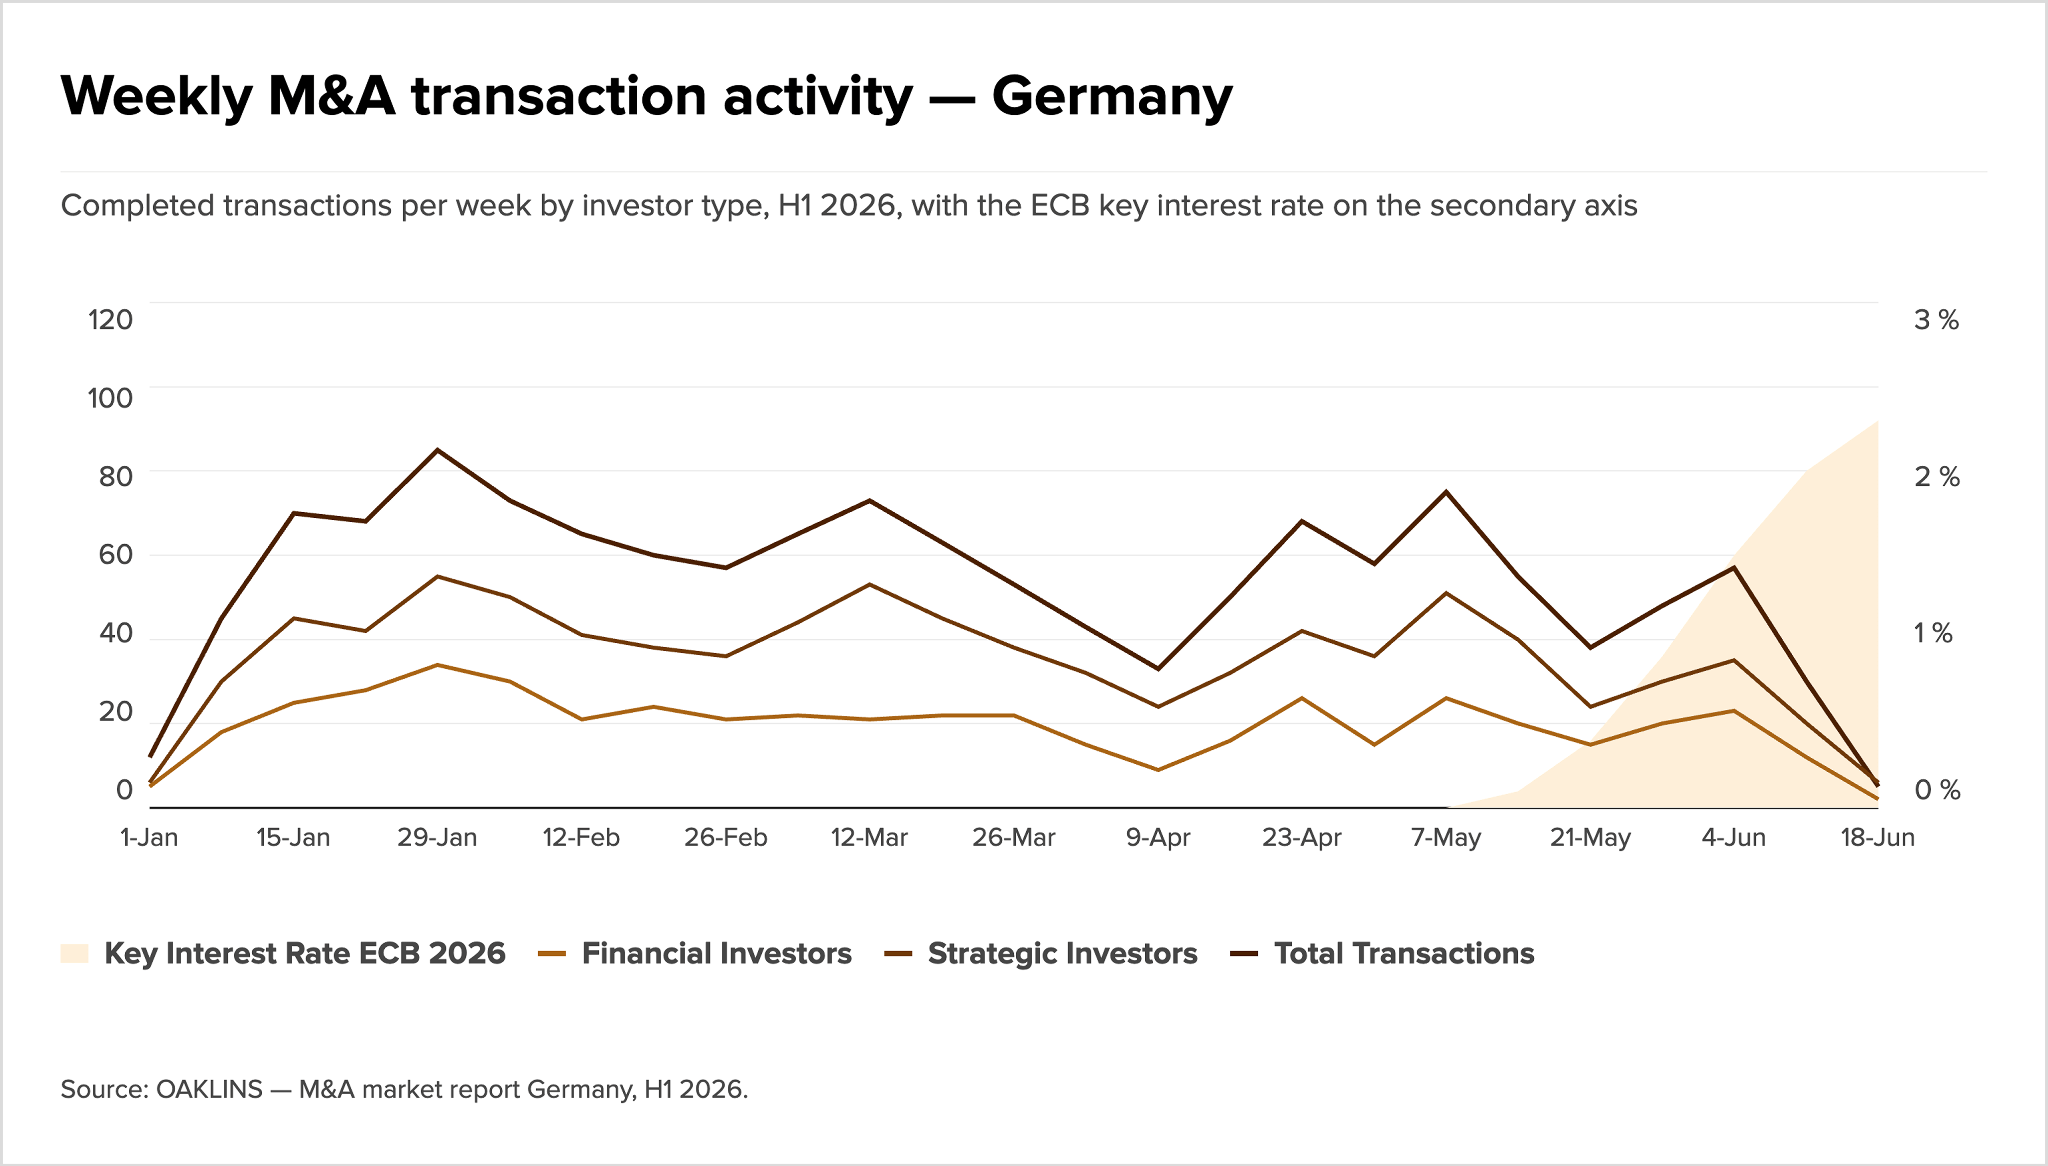
Der Haken: Im Juni hat die EZB den Einlagensatz auf 2,25 % angehoben, die erste Erhöhung seit Beginn der Lockerung 2024. Für fremdfinanzierte Käufer zählt die Richtungsänderung mehr als das Niveau selbst.
Die Frage fürs zweite Halbjahr: Können Finanzinvestoren das Tempo halten, wenn die Finanzierung zum Gegenwind wird? Oder hängt die breitere Erholung, die BCG bei kleinen und mittleren Deals erwartet, davon ab, dass die Strategen endlich zurückkehren?
Jobs Highlights
Marktgerüchte
- RHI Magnesita bestätigt Gespräche über eine Übernahme des britischen Konkurrenten Vesuvius für 549 Pence je Aktie in bar und Aktien, zusammen rund 1,37 Mrd. Pfund.
- Laut Handelsblatt stockt der Verkauf des Mercedes-Transporterwerks in Ludwigsfelde an KNDS, weil ein Milliardenauftrag der Bundeswehr auf sich warten lässt.
- UniCredit will laut Financial Times bis Ende Februar die Kontrolle über die Commerzbank übernehmen, an der die Italiener bereits knapp 50 % halten.
- Evonik hat laut Handelsblatt einen ersten Übernahmevorstoß von BASF über rund 10 Mrd. Euro abgelehnt.
- Migros Zürich sucht Käufer für 24 Tegut-Märkte, deren Übernahme das Bundeskartellamt Edeka untersagt hat.
- Morgan Stanley, Standard Chartered und die Deutsche Bank sollen laut Semafor Interesse an einem Zusammenschluss mit UBS signalisiert haben.
Finanzierungen
- Das deutsche KI-Sicherheits-Start-up Kontext sammelt in einer von 42CAP angeführten Seed-Runde 3,5 Mio. Euro ein.
- Das Zürcher Medtech Prevision Medicine sammelt in einer von ACE Ventures angeführten Seed-Runde 5,4 Mio. US-Dollar ein.
- PORR platziert eine unbefristete Hybrid-Wandelanleihe über 150 Mio. Euro vollständig bei institutionellen Investoren.
- Ex-Nationalteamkapitän Marc Janko investiert in das Wiener KI-Fußballanalyse-Start-up zone14.
- Hansi Hansmann steigt mit seinem Family Office beim Wiener Krypto-Compliance-Fintech 3Folio ein.
Personalien
- Carsten Cramer wird Vorsitzender der Geschäftsführung von Borussia Dortmund und verlängert seinen Vertrag bis 2031.
- Bei flatexDEGIRO wird Finanzchef Dr. Benon Janos neben Oliver Behrens CEO, neuer CFO wird Dr. Thomas Lindner.
- Nestlé beruft Manuela Bernasconi zum 1. Januar 2027 als Nachfolgerin von Leanne Geale zur Group General Counsel.
- Delivery-Hero-Gründer Niklas Östberg bleibt angesichts des Uber-Übernahmeangebots nun doch CEO.
- André Driesen, früher CFO von 1&1 Drillisch, wird zum 1. November Finanzchef von United Internet und folgt auf Carsten Theurer.
Recht & Regulierung
- Die EU-Kommission gibt die Übernahme des italienischen Stahlwerks Liberty Magona durch die Schweizer Trasteel-Gruppe frei.
- Israel stellt sich wegen der Beteiligungen saudischer und katarischer Staatsfonds an Hapag-Lloyd weiter gegen die rund 4 Mrd. US-Dollar schwere ZIM-Übernahme.
- Die EU-Kommission genehmigt die gemeinsame Kontrolle von Vodafone und Société Générale über das deutsche Glasfaser-Joint-Venture OXG.
- Bei der EU-Kommission ist der Verkauf von Gerresheimers Kunststoffverpackungsgeschäft an Apax angemeldet.
- Die EU-Kommission gibt die gemeinsame Übernahme des französischen Naturkosmetikanbieters Aroma-Zone durch Eurazeo und Partners Group frei.
- Invision hat bei der österreichischen Wettbewerbsbehörde die Übernahme der Dortmunder Gebäudetechnikgruppe ebutec angemeldet.
- Das Land Oberösterreich hat bei der BWB die Übernahme aller restlichen Anteile am Flughafen Linz von der Stadt Linz angemeldet.


