
 Jens Hohnwald
Der M&A-Markt in DACH wird schmaler, die Finanzinvestoren bleiben am Ball.
Laut den neuen Private Equity Insights von Carlsquare hielten sie die Zahl ihrer Deals im dritten Quartal nahezu stabil, während der Gesamtmarkt weiter schrumpfte. Ihr Anteil stieg dadurch auf 12,3 %, die Exits legten sogar um 29 % zu.
Was hinter diesem Trend steckt und wo die Risiken liegen, lesen Sie in unserem Editorial.
Wie das in der Praxis aussieht, zeigt diese Woche Mutares. Der Münchner Investor verkauft das Feuerwehrgeschäft von Magirus an die japanische Morita und behält die Verteidigungssparte. Auch die DBAG meldet mit dem Verkauf der Rechenzentren von Green Datahub bereits ihren fünften Exit im laufenden Geschäftsjahr.
Insgesamt umfasst unser Tracker 32 Deals mit DACH-Beteiligung. Diese drei haben wir uns genauer angesehen.
- Die MM Group verkauft 70 % ihres Verpackungsgeschäfts bei einem Unternehmenswert von 2,4 Mrd. Euro an KPS Capital Partners.
- Siemens übernimmt den Debugging-Spezialisten Lauterbach aus Höhenkirchen und stärkt damit sein Chipdesign-Geschäft.
- Die US-amerikanische Enhanced Group sichert sich rund 77 % am Berliner Live-Entertainment-Anbieter DEAG.
Vielen Dank fürs Lesen. Wenn Sie Interesse an einer Zusammenarbeit bei Ihrem nächsten M&A-Deal haben, freue ich mich über eine Kontaktaufnahme über LinkedIn.
Wochenrückblick | 12.11.2026
Unser Tracker zählt diese Woche 32 Deals mit DACH-Beteiligung. 22 davon entfallen auf Deutschland, sieben auf die Schweiz und drei auf Österreich. Mit sieben Transaktionen stellt erneut die Industrie die meisten Deals. Volumenstärkster Deal ist der Verkauf des Verpackungsgeschäfts der MM Group an KPS Capital Partners bei einem Unternehmenswert von 2,4 Mrd. Euro.
Wachstum jenseits der Grenzen
Käufer aus der Region suchen ihr Wachstum vor allem im Ausland. 13-mal griffen DACH-Unternehmen und -Investoren außerhalb der Region zu. So hat Rheinmetall den Kaufpreis von 138 Mio. Euro für die rumänische Werft Mangalia inzwischen vollständig bezahlt.
Finanzinvestoren auf beiden Seiten
Sponsoren bauen ihre Plattformen im Mittelstand weiter aus, etwa INVISION mit der Mehrheitsübernahme der aTmos Gruppe. Gleichzeitig mehren sich die Verkäufe, ein Trend, den auch unser Editorial beleuchtet.
Weniger Randgeschäft
Mehrere Konzerne trennen sich von Aktivitäten außerhalb ihres Kerngeschäfts, von Verpackung bis zu Zahlungsdiensten. Bei Toolstation Benelux legt Verkäufer Travis Perkins sogar noch Geld drauf, um den Ausstieg zu ermöglichen.
Ausländisches Kapital für Freizeit und Konsum
Umgekehrt zieht es ausländische Käufer vor allem in Freizeit, Gastronomie und Entertainment. Virgin Active steigt mit der 135 Mio. Euro schweren Übernahme von Holmes Place Germany in den deutschen Markt ein. Auch aus der Insolvenz heraus finden weiter Unternehmen neue Eigentümer.
Private Equity trotzt dem schrumpfenden M&A-Markt
Der M&A-Markt in DACH wird kleiner. Private Equity hält dagegen.
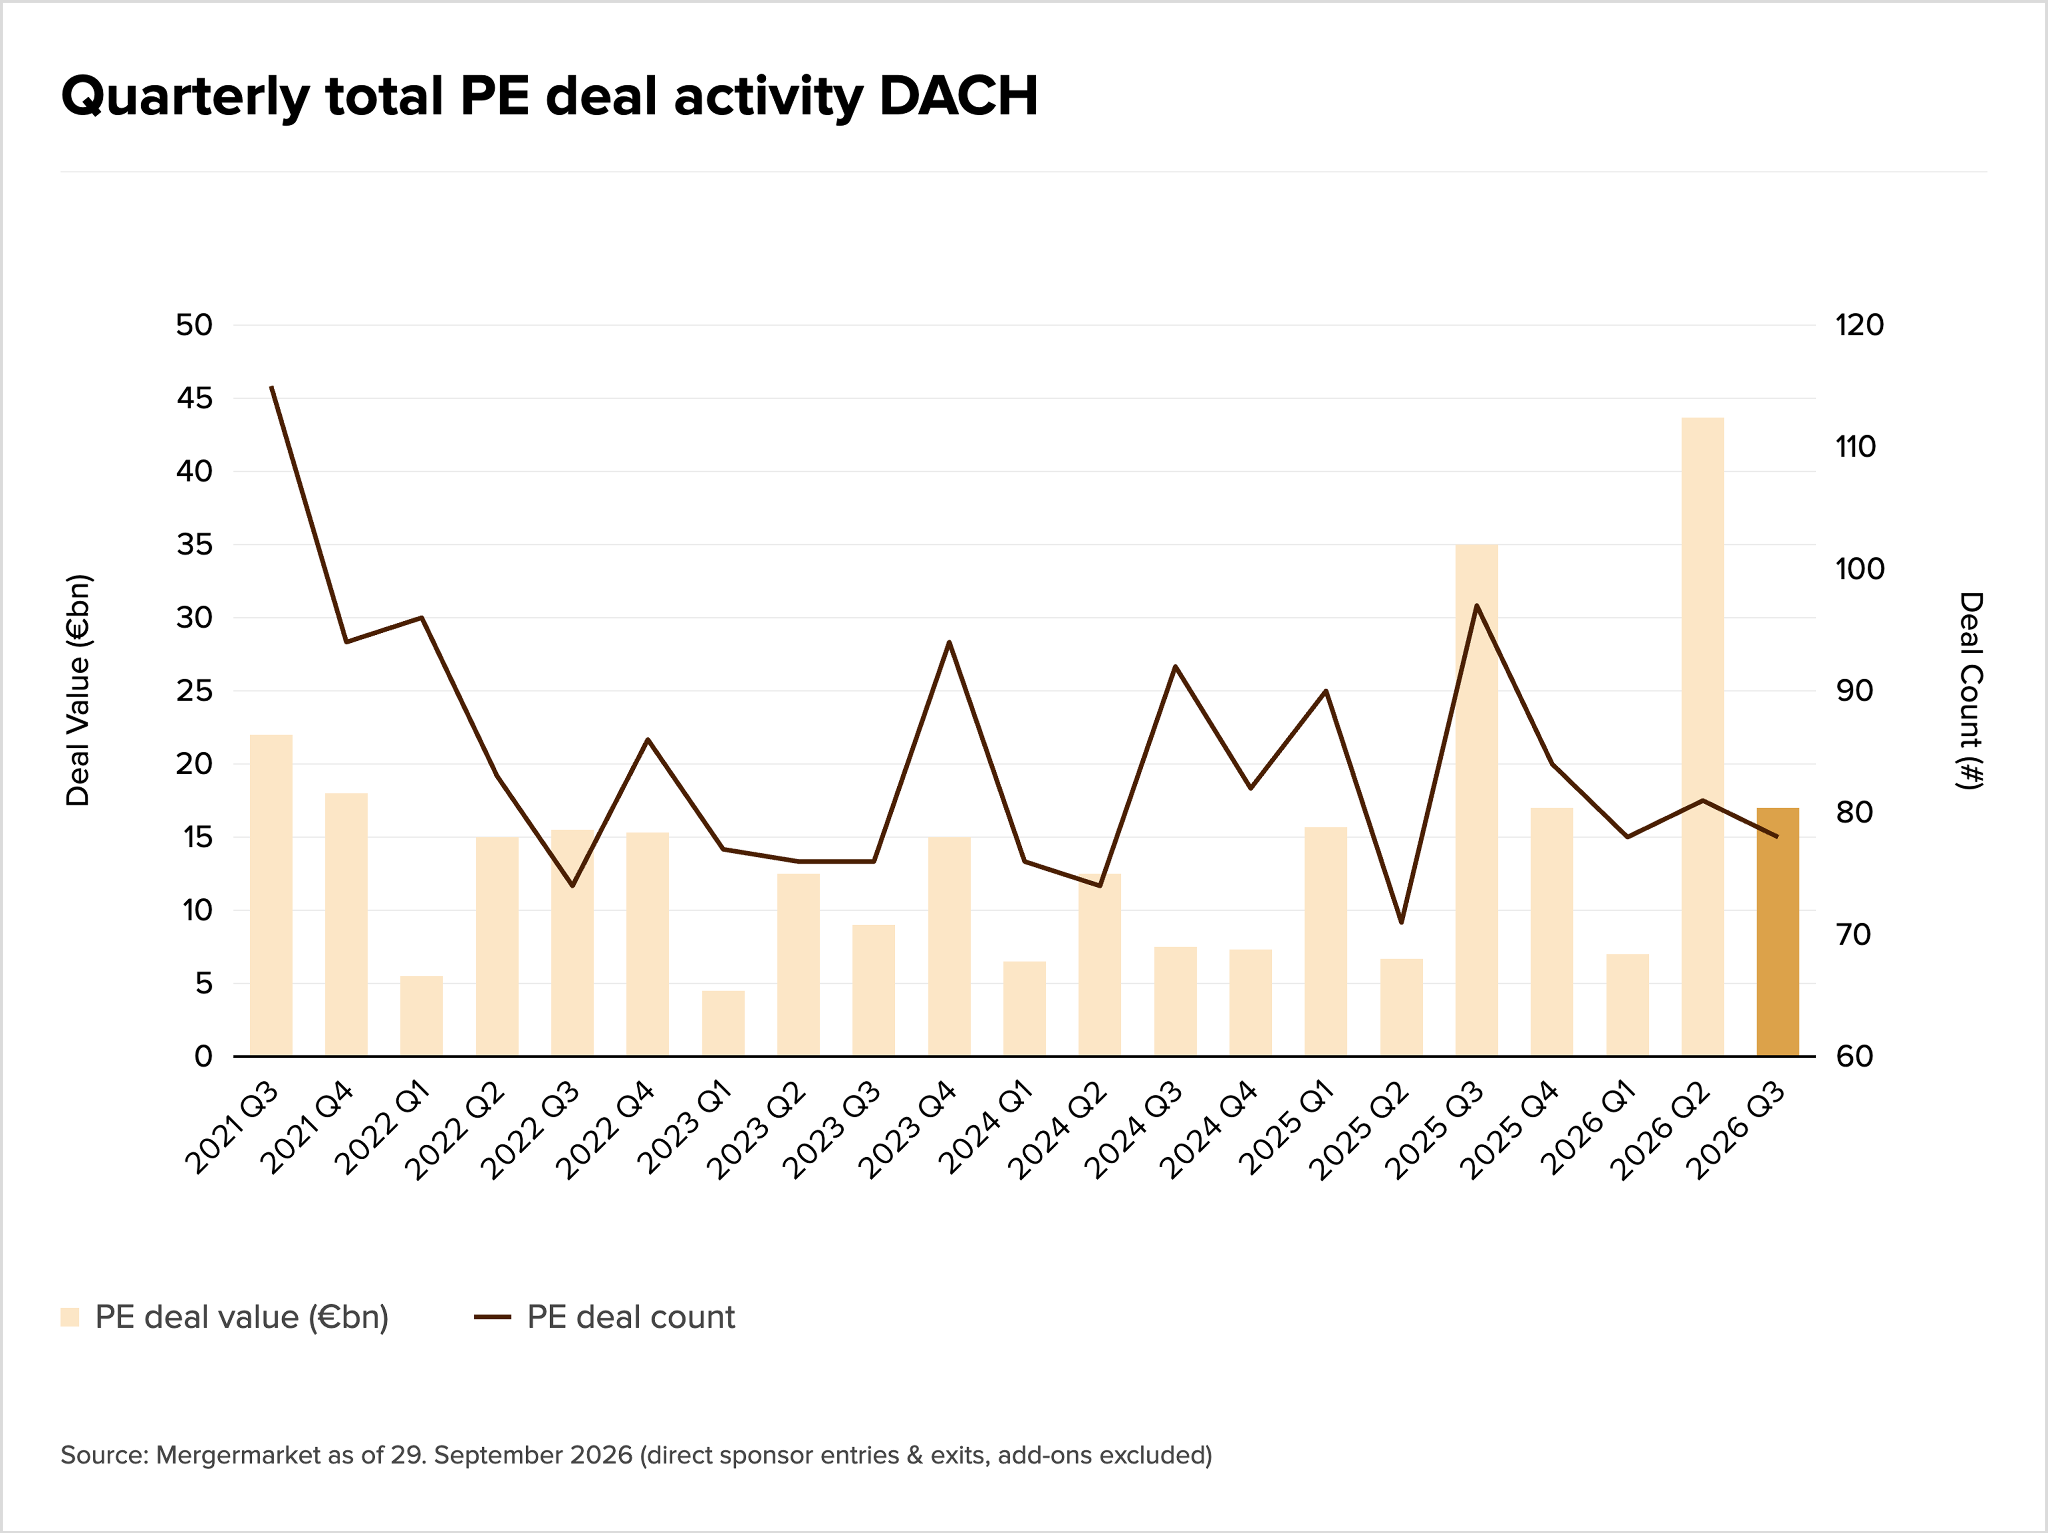
Laut den neuen Private Equity Insights Q3 2026 von Carlsquare sank die Zahl aller Transaktionen in der Region von 793 im ersten auf 632 im dritten Quartal. Die Finanzinvestoren blieben dagegen stabil.
Mehr Gewicht für die Sponsoren
- 78 PE-Deals im dritten Quartal, nach 81 im Vorquartal
- Ihr Anteil am Gesamtmarkt stieg seit Q1 von 9,8 % auf 12,3 %
- Das Volumen fiel zwar auf 17 Mrd. Euro, nach 43,8 Mrd. Euro im Q2. Dort steckte aber der 29-Mrd.-Verkauf von TK Elevator an Kone drin. Ohne ihn lag Q3 rund 15 % höher.
Die Exits kommen zurück
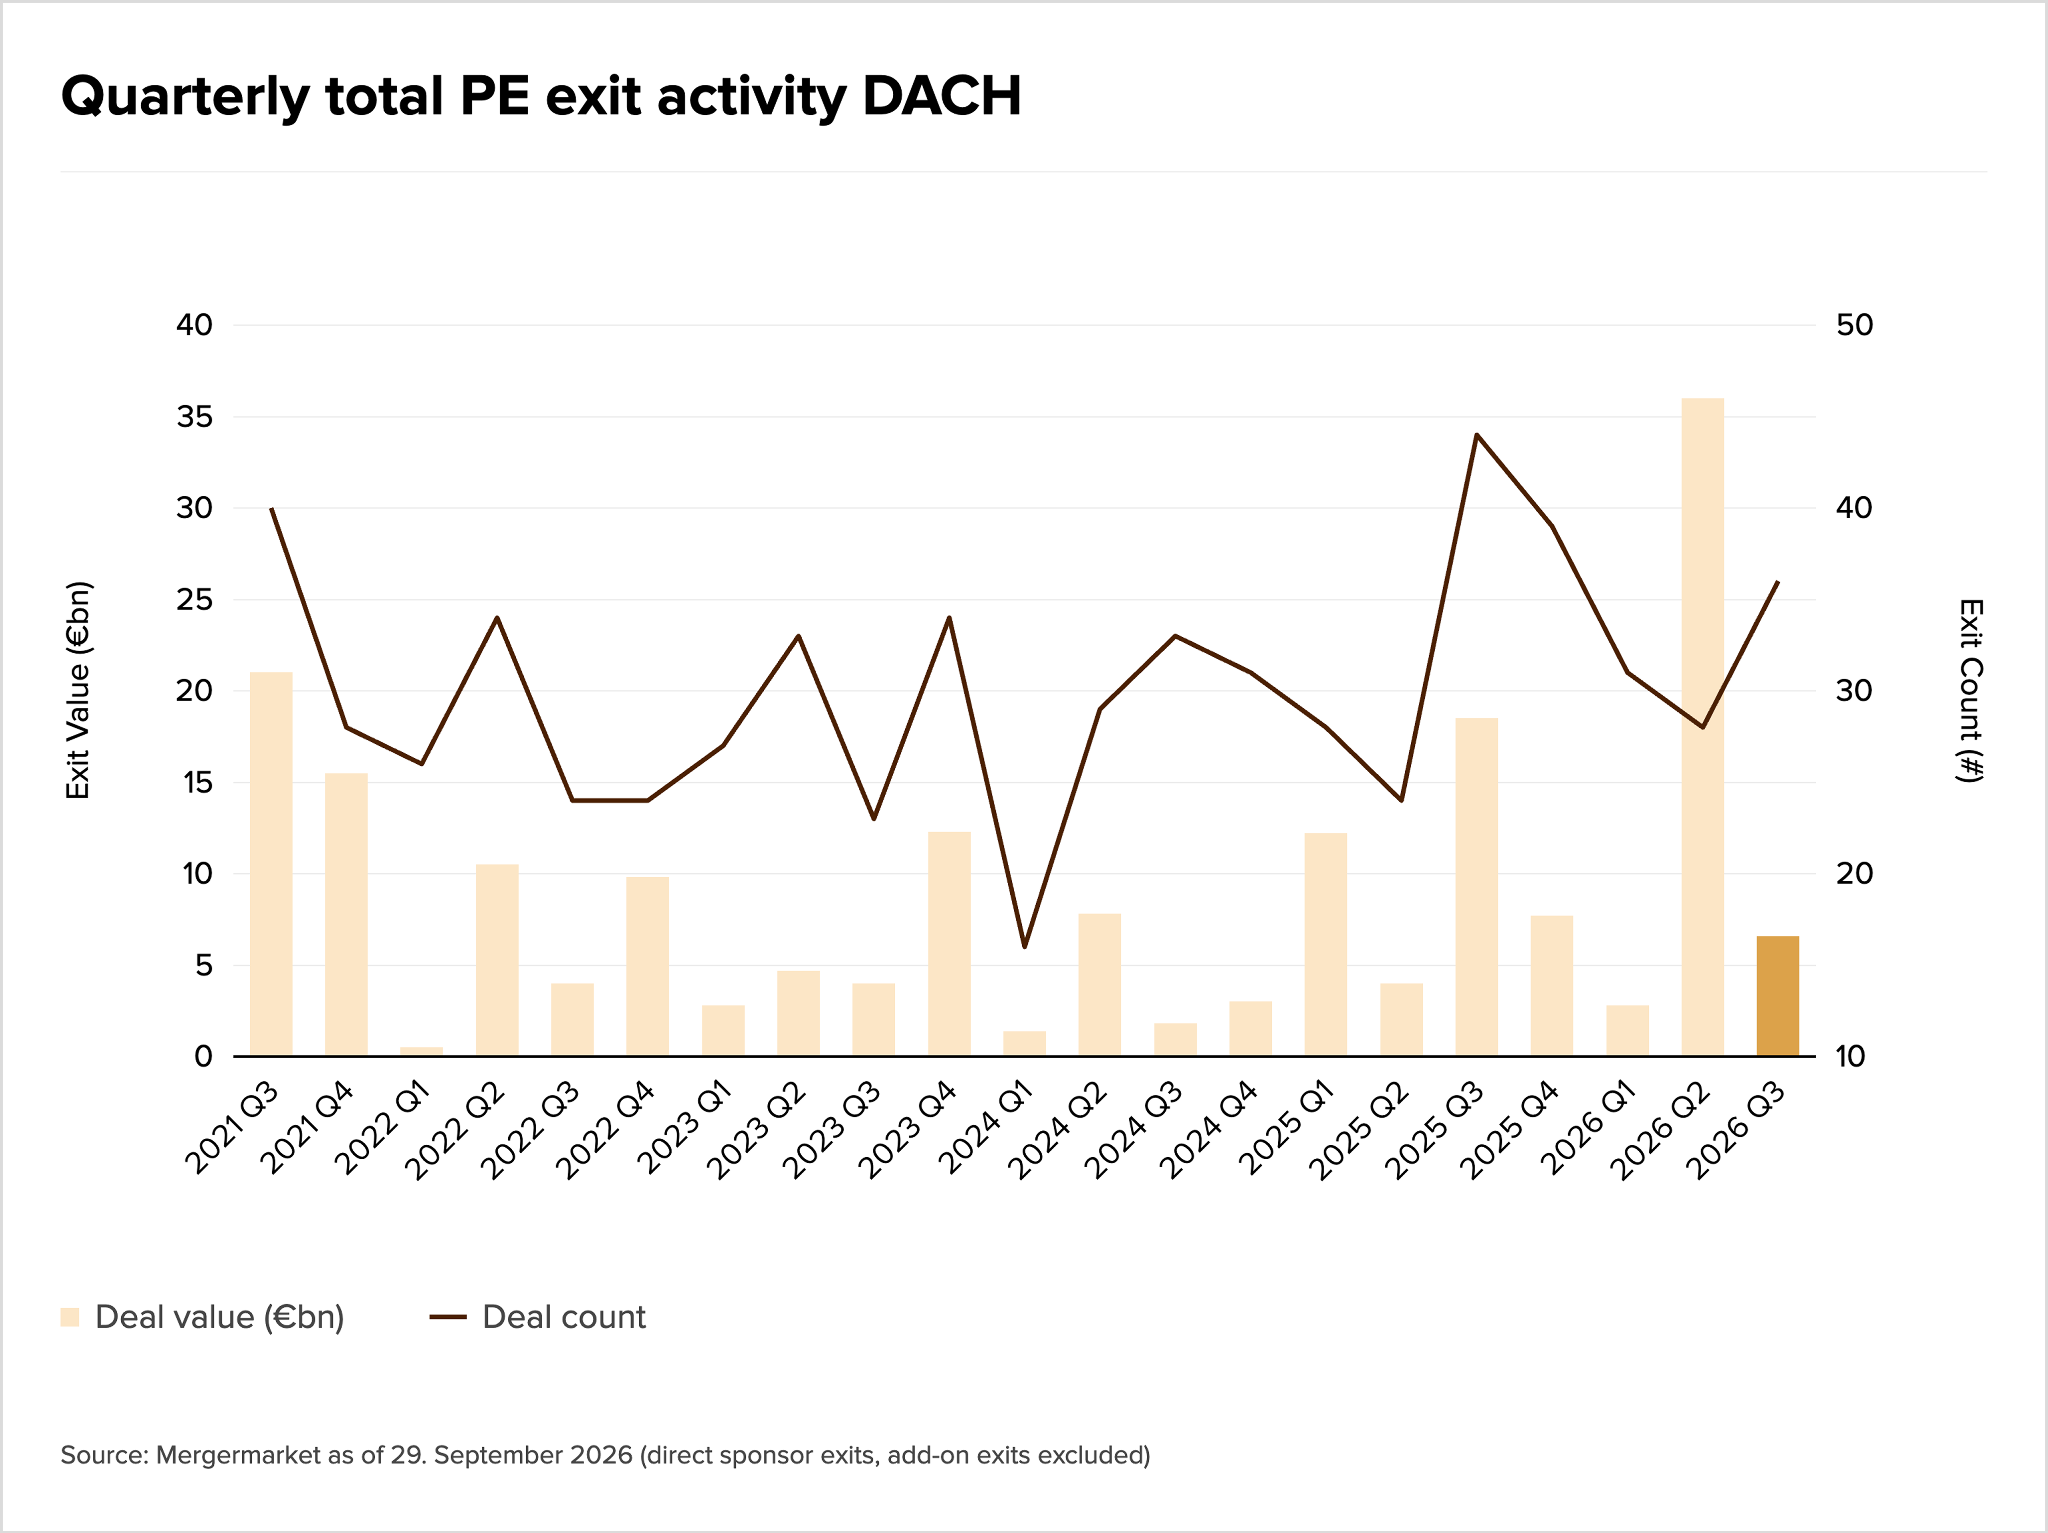
Spannender ist die Verkäuferseite. Die Zahl der Exits stieg um 29 % auf 36. Für Carlsquare ein mögliches Zeichen, dass die Sponsoren in den Exit-Modus wechseln. Ob daraus ein Trend wird, müssen die nächsten Quartale zeigen.
Dass sich der Trend fortsetzt, zeigt auch unser Deal Tracker. Die DBAG-Beteiligung Green Datahub verkauft ihre Hamburger Rechenzentren, und Mutares trennt sich vom Feuerwehrgeschäft von Magirus.
Die Stimmung zieht mit. Im German Private Equity Barometer von KfW und BVK sprangen die Geschäftserwartungen um 28,6 Punkte auf -7,9 Zähler. Das Klima bleibt im Minus, der Ausblick hellt sich aber deutlich auf.
Was das für Dealmaker bedeutet
Carlsquare rechnet für das vierte Quartal mit einem moderaten Anstieg. Rückenwind kommt von gut gefüllten Pipelines, einem anziehenden Fundraising und dem Druck, Dry Powder zu investieren.
Es gibt aber auch Gegenwind:
- Die EZB hat den Einlagensatz zweimal auf 2,50 % angehoben, das verteuert Akquisitionsfinanzierungen
- Bei Geschäftsmodellen, die KI angreifbar macht, wächst die Bewertungslücke zwischen Käufern und Verkäufern
Verkäufer sollten ihren Prozess früh vorbereiten und realistisch bepreisen. Käufer finden Chancen dort, wo sich die Preisvorstellungen annähern.
Kapital ist da, den Ausschlag geben 2027 die Bewertungen.
Jobs Highlights
Marktgerüchte
- ACS erwägt laut Bloomberg eine Komplettübernahme von Hochtief und einen US-Börsengang von Turner, dementiert aber Pläne für ein Übernahmeangebot.
- Der Bund hat sich laut Medienberichten mit den Eigentümerfamilien auf einen Einstieg beim Panzerbauer KNDS geeinigt und soll dafür rund 6,6 Mrd. Euro zahlen.
- Die Aareal Bank prüft laut Handelsblatt eine Rückkehr an die Börse oder einen Verkauf als Exit-Optionen für ihre Eigentümer.
- Evonik lehnt eine Übernahme durch BASF auch nach dem vertraulichen Informationsaustausch weiterhin ab.
- Evoniks Interesse an einer Übernahme des US-Spezialchemiekonzerns Ashland kühlt laut Bloomberg ab.
- KKR und Partners Group sind laut Börsen-Zeitung an dem insolventen Hamburger Solarparkbetreiber Enerparc interessiert.
- UniCredit soll laut Insidern noch im November die bedingungslose EU-Freigabe für die Übernahme der Commerzbank erhalten, eine Fusion mit der HVB schließt CEO Andrea Orcel für 2027 jedoch aus.
Personalien
- Aryzta-CFO Martin Huber wechselt im April 2027 als Finanzvorstand zu Symrise und folgt dort auf Olaf Klinger.
- Baloise-Bank-Chef Thomas Schöb wird neuer Direktionspräsident der Aargauischen Kantonalbank und folgt auf Dieter Widmer.
- Christian U. Haas wird neuer CEO der easy software AG und der conrizon AG.
- David Wiesner wird neuer CFO der Bank WIR.
- Forvis Mazars holt den Treasury-Spezialisten Sven Göggel von EY.
- Jörg Pietzner, bislang Finanzmanager bei der Deutschen Börse, wird zum 1. Januar 2027 CFO der AUTO1 Group.
- Oliver Thome übernimmt die Geschäftsführung der CONVOTIS Schweiz AG.
- Özgür Acili wird neuer Chief Financial Officer von Generali Investments Switzerland.
- Tibor Kossa, Co-Leiter des Investmentbankings für Deutschland und Österreich, steigt bei Goldman Sachs zum Partner auf.
- Vertriebsvorstand und Vize-CEO Oliver Timm verlässt Hugo Boss Ende November auf eigenen Wunsch.
Recht & Regulierung
- China blockiert laut FT die 5,4 Mrd. US-Dollar schwere Übernahme der ABB-Robotiksparte durch SoftBank, beide Seiten prüfen nun eine Abspaltung des China-Geschäfts.
- Das Bundeskartellamt erlaubt OBI die Übernahme von elf Baumärkten der insolventen HELLWEG-Gruppe.
- Die EU-Kommission befragt Kunden zur Übernahme von Allfunds durch die Deutsche Börse, die Entscheidung wird bis zum 27. November erwartet.
- Die EU-Kommission genehmigt die alleinige Kontrolle von Volkswagen über Europcar, nachdem VW den 27-%-Anteil von Attestor für rund 1 Mrd. Euro übernimmt.
- REMONDIS Maintenance & Services Polska hat bei der polnischen Wettbewerbsbehörde UOKiK die Übernahme des Gerüstbauers GFM Rusztowania angemeldet.
- Vivecti und Sana SEL ziehen ihre Fusionsanmeldung nach erheblichen wettbewerblichen Bedenken des Bundeskartellamts zurück.
- Vonovia hat bei der Bundeswettbewerbsbehörde einen Zusammenschluss mit der LEC Beteiligungsgesellschaft angemeldet.
IPOs
- Das Basler Biotech-Unternehmen Windward Bio will bei seinem Nasdaq-Börsengang rund 175 Mio. US-Dollar einnehmen und strebt eine Bewertung von knapp 1 Mrd. US-Dollar an.
- Der Münchner Immobilienentwickler Nexum des früheren Signa-Managers Philipp von Erffa wird nach einem Reverse-IPO im regulierten Markt der Frankfurter Wertpapierbörse gehandelt.
- Der von Apollo unterstützte Zuger Dentalspezialist vVardis will bei seinem US-Börsengang bis zu 228,6 Mio. US-Dollar einnehmen.
Finanzierungen
- Das Bremer Raumfahrt-Start-up Marble Imaging sammelt in einer von Cherry Ventures angeführten Runde weitere 6 Mio. Euro für seine Satellitenkonstellation ein.
- Das Jülicher Biotech-Start-up SRTD Biotech sammelt in einer von Mérieux Equity Partners angeführten Seed-Runde 31,5 Mio. Euro für zielgerichtete mRNA-Therapien ein.
- Das Münchner E-Flugzeug-Start-up Vaeridion sichert sich unter anderem mit Invest-NL insgesamt 124,5 Mio. Euro an Eigenkapital und Fördermitteln für seinen Microliner.
- Das Wiener Spacetech-Start-up Tumbleweed sammelt in einer von Pact VC angeführten Seed-Runde 6,9 Mio. Euro für Forschung im Orbit ein.
- Der Immobilienfonds Sustainable Real Estate Switzerland will per Kapitalerhöhung rund 26 Mio. Franken einnehmen, die Zeichnungsfrist läuft bis zum 23. November.
- Raiffeisen steigt mit 10 % beim Grazer Lungendiagnostik-Start-up Lumetry Diagnostics ein.
M&A
- mVISE verhandelt über eine Minderheitsbeteiligung an der 123fahrschule per Barkapitalerhöhung, mVISE-Vorstand Ralf Thomas löst bereits Gründer Boris Polenske an der Spitze der Fahrschulkette ab.
- RBI kommt nach Ablauf der Nachfrist ihres Übernahmeangebots auf 95,74 % an der Addiko Bank, der Vollzug steht noch unter dem Vorbehalt behördlicher Genehmigungen.
- Samsung Biologics hält nach dem endgültigen Ergebnis des Übernahmeangebots rund 98 % an PolyPeptide und kann nun die verbliebenen Aktionäre per Squeeze-out abfinden.
- Siemens Healthineers startet die Abspaltung seiner Diagnostiksparte, die künftig als Olyrian Diagnostics firmiert und bis Mitte 2028 eigenständig sein soll.


