
 Jens Hohnwald
Seit Jahren liest sich der KfW-ifo-Bericht jeden Monat gleich. Das Geschäftsklima liegt unter dem langjährigen Durchschnitt, die Erwartungen auch, und wer die Zahlen beruflich verfolgt, überfliegt sie inzwischen eher, als dass er sie liest. Im August lohnte sich das Hinsehen.
Der Index stieg den vierten Monat in Folge, und eine Reihe brach aus: Die Exporterwartungen der Großunternehmen im Verarbeitenden Gewerbe legten um 21,4 Zähler zu und stehen jetzt bei plus 8,6, als einziger Wert des Berichts über der Nulllinie. Das ifo Institut verweist auf boomende EU-Ausfuhren und auf ungewöhnlichen Optimismus bei Herstellern von Datenverarbeitungsgeräten und optischen Erzeugnissen. Übersetzt: Der globale KI-Ausrüstungsboom ist in deutschen Auftragsbüchern angekommen.
Vom Konjunkturindikator zu den Transaktionen. 31 Deals stehen diese Woche im Tracker, sechs davon Carve-outs. Konzerne trennen sich von einzelnen Sparten; auf der anderen Seite des Tisches sitzen fast immer Spezialisten, die genau diese Sparte wollen.
Drei, die das diese Woche gezeigt haben:
- Sanofi gibt 20 etablierte Arzneimittel ab, darunter Lovenox/Clexane, dazu drei Produktionsstandorte. Käufer ist Cheplapharm aus Greifswald. Der Preis wird nicht genannt; stattdessen nimmt Sanofi 26,4 Prozent an Cheplapharm. Wer sein Portfolio verkauft und dafür Anteile am Käufer nimmt, glaubt an den Käufer.
- Porsche vollzieht den Verkauf seiner Anteile an Bugatti Rimac und der Rimac Group. Ein Kapitel, das 2021 als Zukunftswette begann, ist damit geschlossen.
- VINCI Energies taucht gleich zweimal auf: Übernahme der Heliro Steuer- und Regelungstechnik, dazu bereits 83,56 Prozent an All for One vor Ablauf der Annahmefrist. Zwei Deals in vier Tagen sind keine Gelegenheit, das ist ein Programm.
Dazu: Uniper trennt sich von OPAL, die Wiener Börse kauft North Data, und bei der Commerzbank wird es zum ersten Mal konkret.
Vielen Dank fürs Lesen. Wenn Sie Interesse an einer Zusammenarbeit bei Ihrem nächsten M&A-Deal haben, freue ich mich über eine Kontaktaufnahme über LinkedIn.

Wochenrückblick | 17.09.2026
Der Deals Tracker dieser Ausgabe zählt 31 Transaktionen. 27 betreffen Deutschland, zwei die Schweiz, eine Österreich und eine beide Märkte. Die Aktivität verteilt sich breit über die Branchen, doch zwei Sektoren führen: Technologie und IT mit acht Deals, Energie und Energieinfrastruktur mit sieben. Danach folgen Immobilien mit vier Transaktionen.
Das auffälligste Muster der Woche ist kein Sektor, sondern eine Transaktionsform. Sechs der 31 Deals sind Carve-outs: Konzerne trennen sich von einzelnen Sparten oder Beteiligungen, nicht von ganzen Unternehmen.
Der grösste Fall ist Sanofi. Der französische Konzern gibt 20 etablierte Arzneimittel, darunter Lovenox/Clexane, sowie drei Produktionsstandorte an das Greifswalder Unternehmen Cheplapharm ab und erhält im Gegenzug 26,4 Prozent der Anteile. Dazu kommen Uniper mit seinem Anteil an der Gasfernleitung OPAL, Porsche mit Bugatti Rimac, Mutares mit der NEM Energy Group, Grid Parity mit seinem Agri-Photovoltaik-Geschäft und Kaut-Bullinger mit seiner 3D-Druck-Sparte.
Bei der Energiewende verschiebt sich der Fokus sichtbar zur Speicherung. Batteriespeicher tauchen dreimal auf: Hansa verkauft ein 99-MW-Projekt, Premier Energies gründet mit der deutschen RCT Group ein Joint Venture für eine 12-GWh-Fabrik in Indien, und WEMAG beteiligt sich an der 360Volt Group. Biogas und Agri-PV kommen je einmal vor.
Bemerkenswert ist auch, wie wenig über Preise bekannt wird. Bei nahezu allen Transaktionen dieser Woche bleibt der Kaufpreis unveröffentlicht. Was genannt wird, sind Anteilsquoten und Kapazitäten. Das ist typisch für einen Markt, der von Bolt-on-Zukäufen im Mittelstand getragen wird, nicht von grossen börsennotierten Übernahmen.
Eine Ausnahme bleibt die Commerzbank, die diese Woche gleich zweifach auftaucht: als Gerücht um die Bedingungen des Bundesfinanzministers und als konkrete Kapitalerhöhung bei UniCredit zur Unterlegung des Übernahmeangebots.
Und ein Name fällt doppelt: VINCI Energies übernimmt die Heliro Steuer- und Regelungstechnik und hält zugleich bereits 83,56 Prozent an All for One.
Deutschlands Aufschwung kommt von außen
Das Geschäftsklima im deutschen Mittelstand steigt im August den vierten Monat in Folge. Der KfW-ifo-Indikator legt um 4,5 Zähler auf -12,5 Saldenpunkte zu, der kräftigste Schub seit Beginn der Schwächephase.
Bevor jemand von Erholung spricht: Die Nulllinie markiert den langjährigen Durchschnitt seit 2005. Mit -12,5 liegt der Mittelstand weiterhin unter seinem Zwei-Jahrzehnte-Mittel. Vier Monate Aufwärtsbewegung sind noch kein Ausbruch.
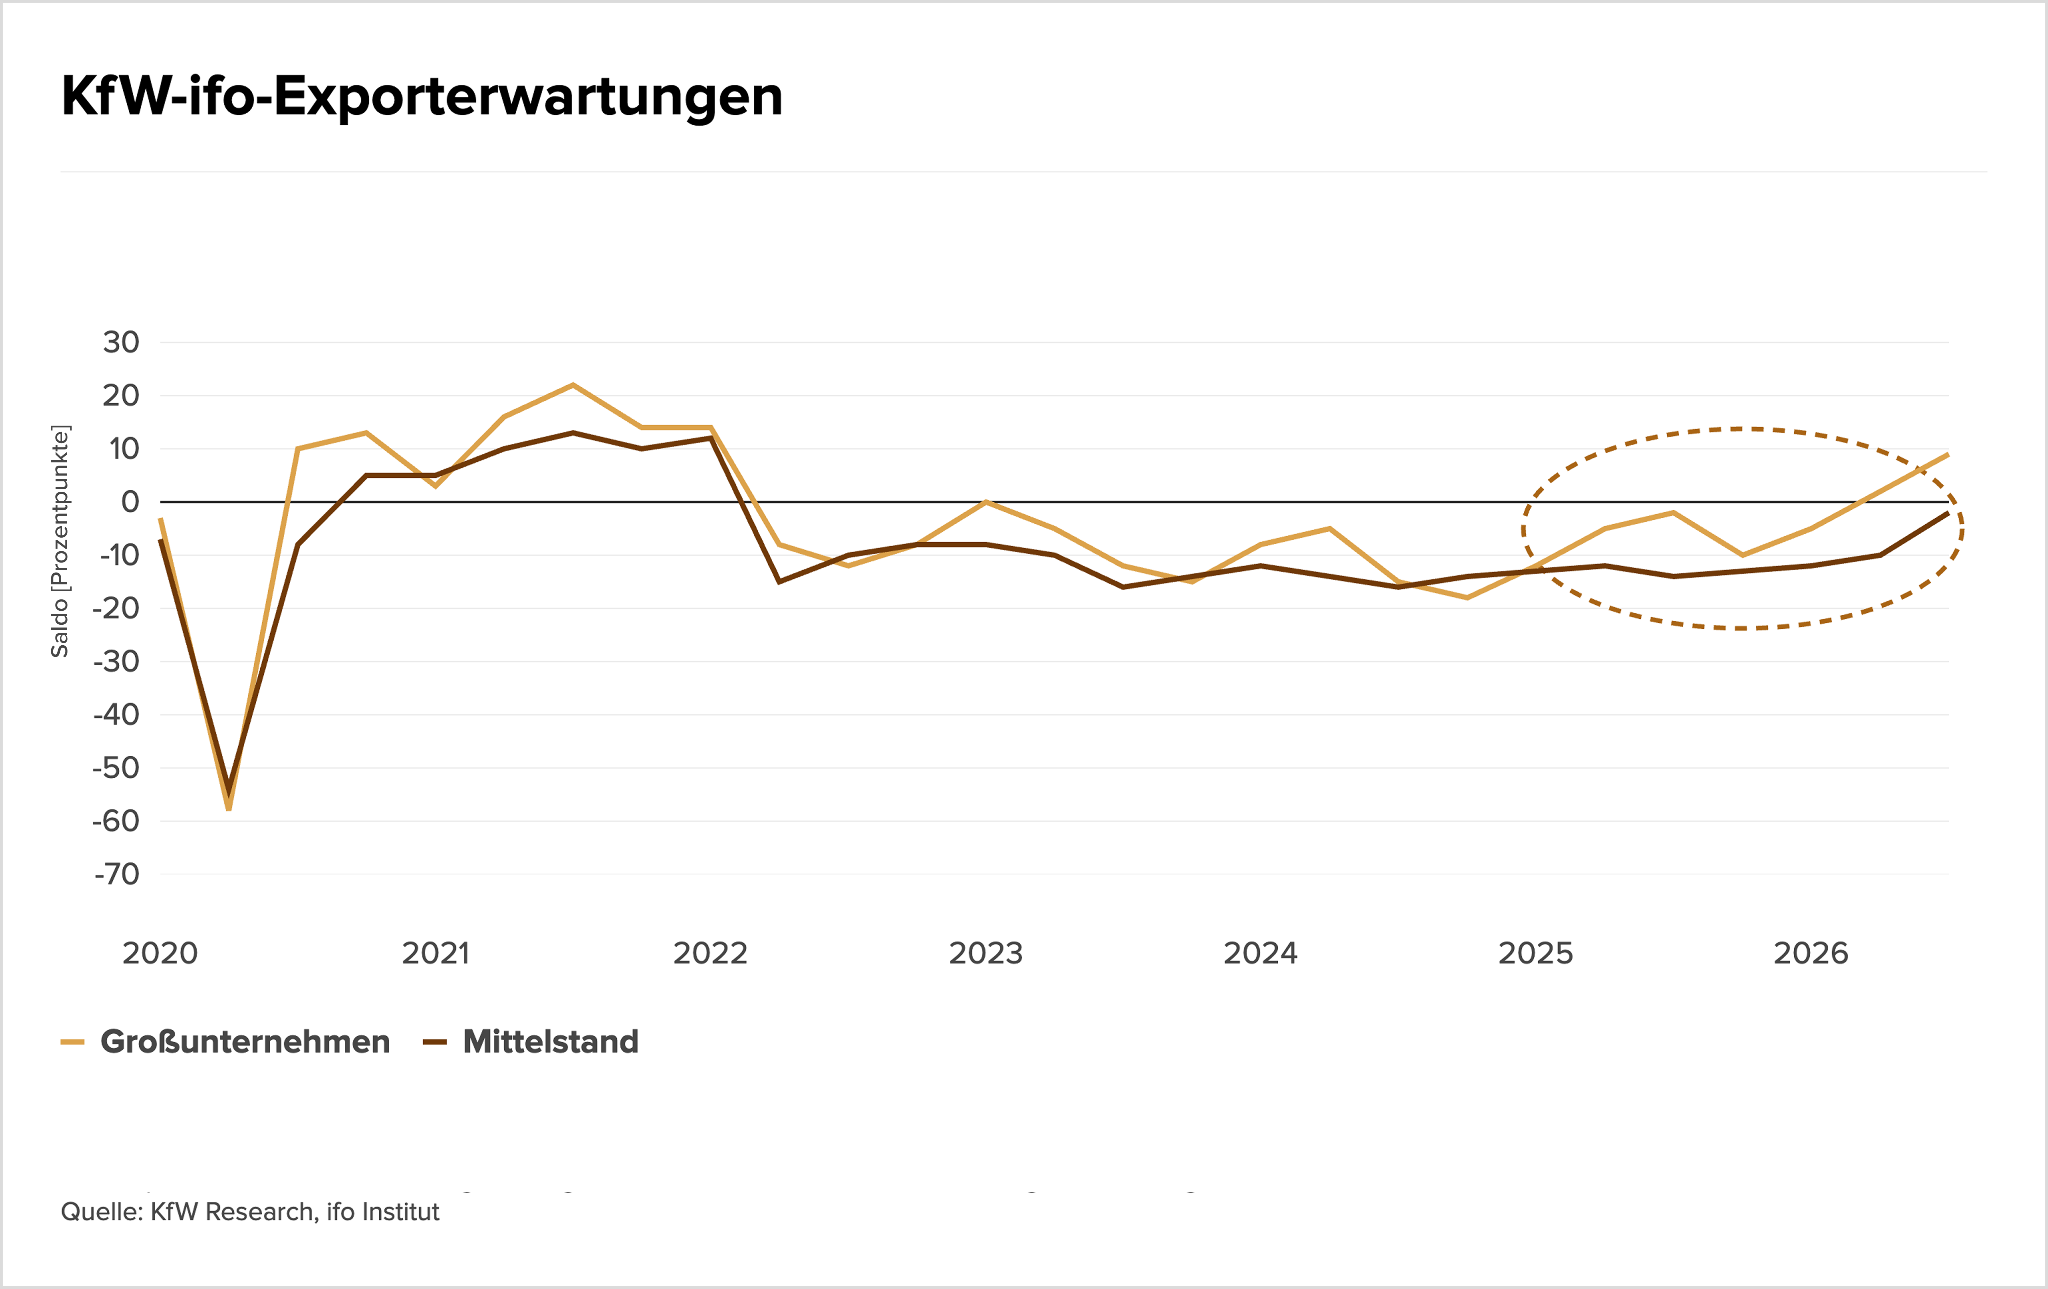
Eine Zahl hat die Linie allerdings überschritten.
Die Exporterwartungen des Verarbeitenden Gewerbes. Bei den Großunternehmen springen sie um 21,4 Zähler auf +8,6. Ein Vorzeichenwechsel, und die einzige Reihe im gesamten Bericht, die nun über ihrem langjährigen Mittelwert notiert. Der Mittelstand folgt mit plus 8,2 Zählern auf -1,7.
Das ist die eigentliche Nachricht, und sie hat eine Quelle. Das ifo Institut verweist auf boomende Ausfuhren in die EU und auf auffälligen Optimismus bei Herstellern von Datenverarbeitungsgeräten sowie elektronischen und optischen Erzeugnissen. Die KfW liest darin den globalen KI-Ausrüstungsboom, der die deutschen Auftragsbücher erreicht. Auch Automobil- und Elektroindustrie zeigen sich wieder zuversichtlicher.
Was das für das Transaktionsgeschehen heißt
Der Schub verteilt sich ungleich, und genau darin liegt der Hinweis:
- Verarbeitendes Gewerbe und Großhandel tragen den Monat, plus 7,1 und 5,5 Zähler, beide stark exportorientiert
- Der Einzelhandel bewegt sich kaum, plus 0,2 auf -19,6, bei anhaltend hohen Benzinpreisen
- Bau und Dienstleister legen moderat zu, eher getragen vom Fiskalimpuls als vom Außenhandel
Wo Auftragsbücher auf europäische Industrie- und Elektroniknachfrage zeigen, dreht die Stimmung zuerst. Wo sie auf den deutschen Konsumenten zeigen, noch nicht.
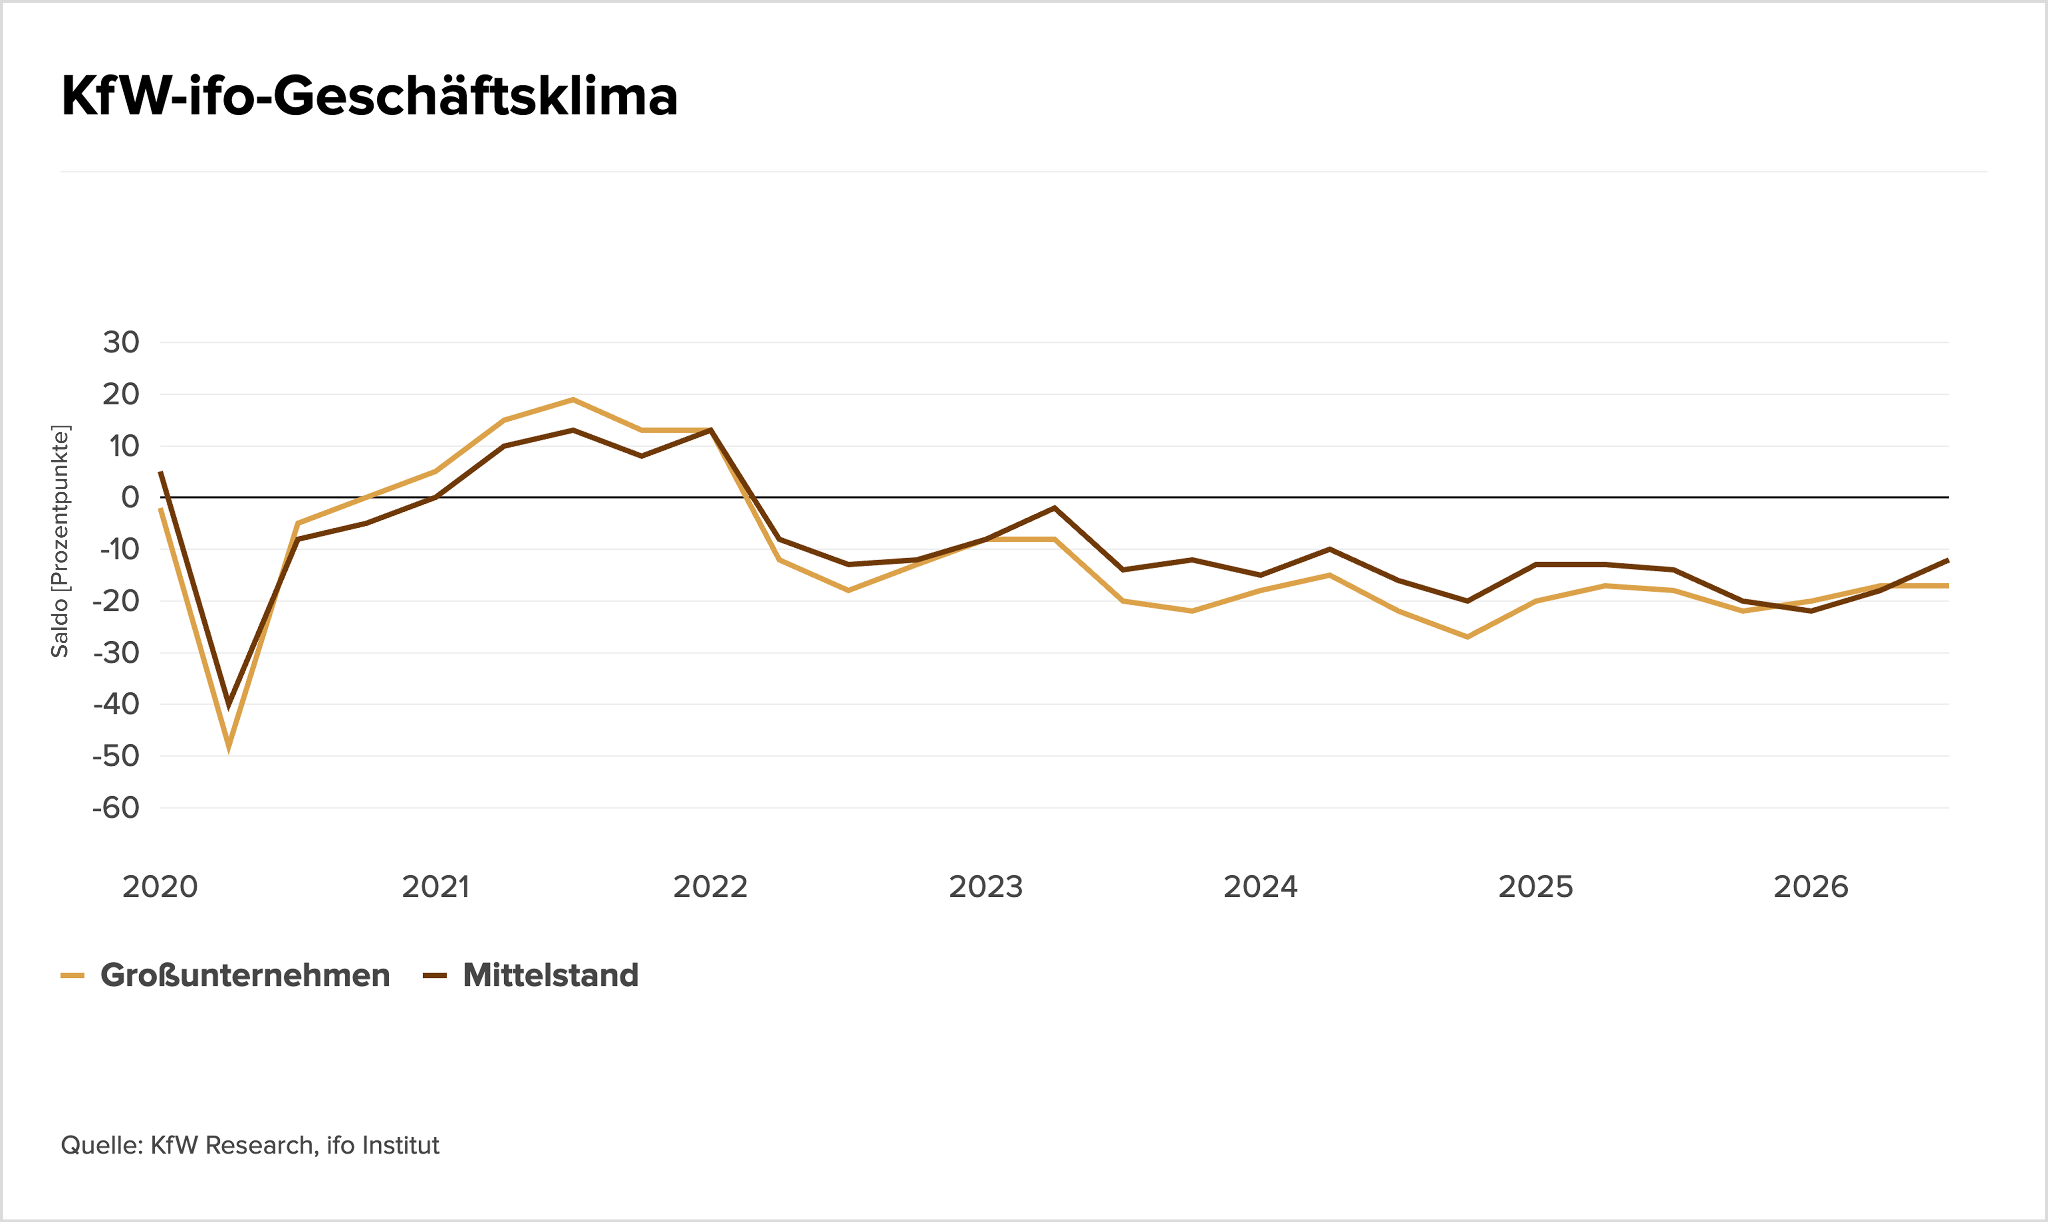
Zwei Einschränkungen. Das sind Umfragedaten, keine Auftragseingänge. Und es ist ein einzelner Monat nach einem Vorzeichenwechsel. Die KfW selbst nennt das Ergebnis einen Paukenschlag und fragt offen, ob daraus ein Befreiungsschlag wird.
Die September-Zahlen, erwartet um den 1. Oktober, werden es zeigen.
Marktgerüchte
- Der Bundesfinanzminister formuliert gegenüber UniCredit-Chef Andrea Orcel Bedingungen für eine mögliche Übernahme der Commerzbank. Berichten zufolge signalisiert UniCredit Entgegenkommen bei Konzernsitz und Börsenplatz.
- Der Verkaufsprozess bei Atlas Baumaschinen zieht sich weiter hin. Nach Unternehmensangaben besteht kein Zeitdruck für einen Abschluss.
- Volkswagen lotet eine Partnerschaft mit der indischen JSW Group aus, um die Lokalisierung im indischen Markt voranzutreiben.
Börsengänge
- BASF mandatiert Citi, Deutsche Bank, Goldman Sachs und J.P. Morgan als Global Coordinators für den geplanten Börsengang der Sparte Agricultural Solutions. Die Notierung soll als SE an der Frankfurter Börse erfolgen, die IPO-Reife wird für Mitte 2027 angestrebt.
- BIOGENA Good Vibes startet im Direct Market Plus der Wiener Börse in den Handel.
Finanzierungen
- Die Energie Steiermark beschließt eine Kapitalerhöhung, um ihr bereits gestartetes Investitionsprogramm zu beschleunigen.
- Die Computer Vision AG eröffnet die dritte Finanzierungsrunde für ihre Tochter Emeralgo und will damit die internationale Expansion finanzieren.
- DEUTZ beschließt eine Barkapitalerhöhung um 10 Prozent aus genehmigtem Kapital unter Ausschluss des Bezugsrechts.
- Brenntag platziert erfolgreich eine Anleihe über 500 Mio. Euro.
- BIOWEG erweitert seine Serie-A-Finanzierung auf 30 Mio. Euro. Heuking beriet das Biotech-Unternehmen bei der Transaktion.
- DocMorris gibt den finalen Wandlungspreis und das Emissionsvolumen seiner neuen Wandelanleihe mit Fälligkeit 2031 bekannt.
- Skyborn erreicht den Financial Close für den Offshore-Windpark Gennaker. Die Europäische Investitionsbank gehört zu den Finanzierungspartnern.
- Mountain Alliance investiert in Evolved Aerospace und baut damit ihr Engagement im europäischen Defence-Technologiemarkt aus.
- Die Volksbank Wien begibt grüne Non-Preferred-Senior-Anleihen über 500 Mio. Euro. Wolf Theiss beriet die Emission.
- Wolf Theiss berät DRI bei der Refinanzierung einer vorrangigen Kreditlinie über 50,6 Mio. Euro für ein 60-MW-Windprojekt in Rumänien.
- Patrimonium Urban Opportunity kündigt nach soliden Halbjahreszahlen eine Kapitalerhöhung an.
- Realstone RSF nimmt 243 Mio. Franken auf, um den Erwerb von Wohnimmobilien zu finanzieren.
- Bertelsmann India Investments führt eine Finanzierungsrunde über 24 Mio. US-Dollar für das indische Lieferdienst-Start-up Swish an.
- UniCredit beschließt eine Kapitalerhöhung zur Unterlegung des Umtauschangebots an die Commerzbank-Aktionäre.
- Die Hypo Vorarlberg begibt gedeckte Anleihen in Euro und Schweizer Franken. Wolf Theiss beriet die Emissionen.
- Vaudoise Assurances nimmt 220 Mio. Franken am Schweizer Anleihemarkt auf.
- Jefferies Credit Partners stellt 4 Mrd. US-Dollar für seine europäische Direct-Lending-Strategie bereit. Das erste Closing des Debütfonds wird von Allianz Global Investors verankert.
- Limetax sammelt 36 Mio. Euro ein, um in Deutschland eine KI-gestützte Buchhaltungs- und Steuergruppe aufzubauen.
- Holcim investiert in Cloud Cycle und bringt damit Machine Learning in Echtzeit in die Betonlieferung.
- Die Deutsche Börse kündigt die Ausgabe von Wandelschuldverschreibungen über 600 Mio. Euro mit Laufzeit bis 2031 an.
Personalien
- Der Aufsichtsratsvorsitzende von Hugo Boss tritt zurück, während die britische Frasers Group ihre Übernahmeambitionen für den Metzinger Modekonzern weiter vorantreibt.
- Christoph Prusseit, Chief Business Officer Germany der Medios AG, verlängert seinen zum 31. Juli 2027 auslaufenden Vertrag aus persönlichen Gründen nicht. Dem Berliner Specialty-Pharmakonzern bleibt er anschliessend beratend verbunden.
- DAZN verstärkt sein Führungsteam, um profitables Wachstum zu beschleunigen.
- Christoph Martin wird neuer Finanzvorstand der Salzgitter AG.
- Philippe Vienney verlässt den Vorstand von FORVIA HELLA.
- Amrize ernennt Mario Gross zum President Building Envelope.
- PUMA-Vertriebsvorstand Matthias Bäumer scheidet aus dem Vorstand aus.
- Markus Anliker zieht in den Verwaltungsrat von Golding ein. Er soll Pensionskassen für alternative Anlagen gewinnen.
- flatexDEGIRO meldet Veränderungen im Aufsichtsrat.
- Philip Schetter scheidet aus persönlichen Gründen vorzeitig als Vorstandsvorsitzender der Cantourage Group aus. Bis zur Bestellung eines Nachfolgers bleibt er im Amt.
- John Woyton rückt in den Aufsichtsrat von Delivery Hero.
- Kuschek übernimmt die Geschäftsführung von Uzin Utz Tools.
- Richemont beruft Anton Rupert, Sohn von Verwaltungsratspräsident Johann Rupert, zum Non-executive Co-Deputy Chairman. Er teilt sich die Rolle mit dem früheren Audi-Chef Bram Schot. Der Konzern bezeichnet die Bestellung als Schritt in der langfristigen Nachfolgeplanung.
- Tattersall Lorenz verstärkt sein Führungsteam mit Melanie Borkenhagen und Carsten Siepmann.
- Der Schweizer Länderchef von WTW übernimmt zusätzlich eine globale Aufgabe im Vorsorgegeschäft.
- Der frühere Rivean-Deutschlandchef Klab soll bei Reia Capital das Co-Investment-Geschäft aufbauen.
- Christian Wallentin tritt als CFO der AUTO1 Group zurück.
- Vulcan Energy Resources regelt die Nachfolge im Board und besetzt den Vorsitz neu.
Recht & Regulierung
- Ares Management meldet den geplanten Erwerb von Fortna Parent Holdings bei der österreichischen Bundeswettbewerbsbehörde an.
- Mehrere österreichische Privatbrauereien, darunter Stiegl, Zwettl, Hirt, Mohrenbrauerei und Brauerei Murau, melden einen Zusammenschluss bei der Bundeswettbewerbsbehörde an.
- Committed Advisors meldet über zwei luxemburgische Fondsvehikel den Erwerb von Anteilen an der Constellation Gruppe bei der Bundeswettbewerbsbehörde an.
- Orlando Capital V meldet den Erwerb der fm Büromöbel GmbH bei der Bundeswettbewerbsbehörde an.
- Die deutsche Aufsichtsbehörde gibt grünes Licht für das Übernahmeangebot von Jainaga für den spanischen Automatenhersteller Azkoyen.


